Evolución del Euribor en España
Histórico del 12 meses y qué significa para la hipoteca
Quien busca «evolución Euribor» o «Euribor histórico» suele querer dos cosas. Ver cómo ha cambiado el índice. Y saber qué tiene eso que ver con su cuota.
En una hipoteca variable española la línea que importa es la de las medias mensuales. No la de un día suelto. El banco revisa con la media del mes que pone la escritura.
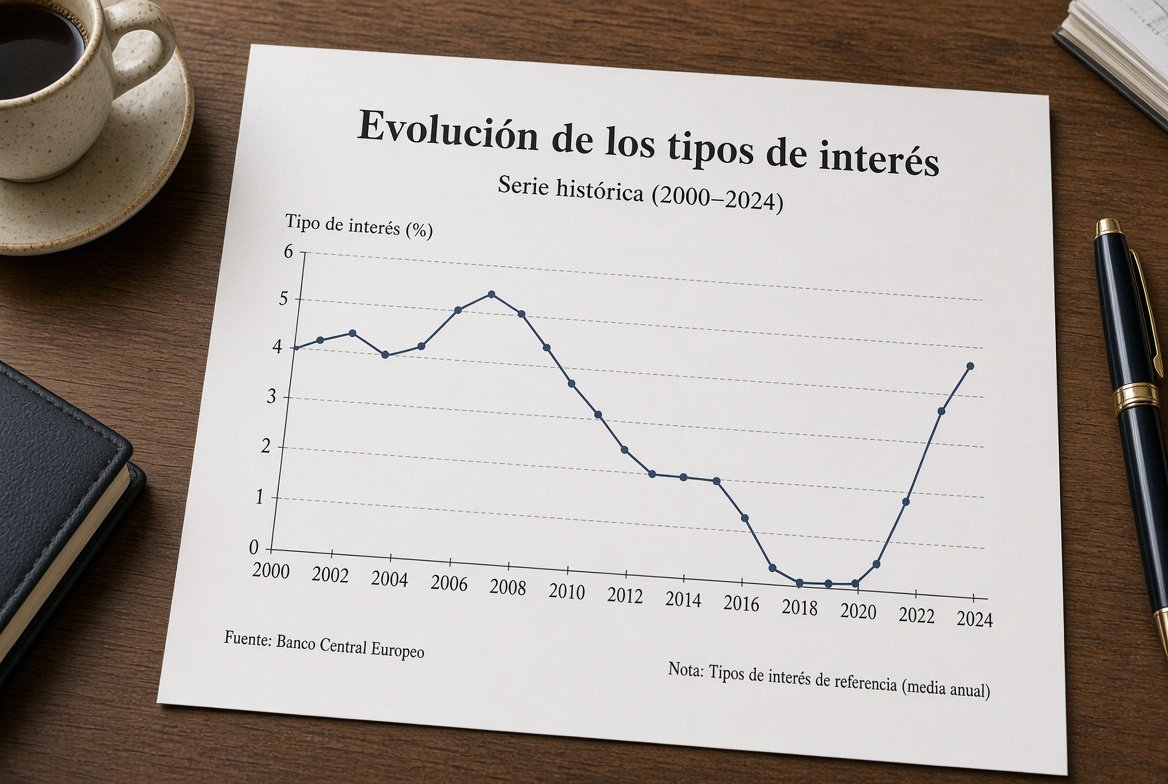
Gráfico de las últimas medias mensuales. La serie larga está también en el histórico.
El Euríbor a 12 meses se publica cada día laborable desde finales de 1998. En España sustituyó al Mibor como referencia habitual de las hipotecas a tipo variable.
En 2008 el índice llegó a máximos que todavía recuerdan quienes firmaron entonces. Aquella subida no fue un titular. Fue una media mensual que el banco metió en la fórmula de la cuota y cambió el recibo durante años.
Después vino una caída larga. En 2016 el Euríbor a 12 meses pasó a negativo. Muchas escrituras no estaban pensadas para sumar un índice menor que cero. Algunas tenían suelo. Otras no. El recibo no bajó igual en todas.
Entre 2022 y 2023 el índice volvió a subir con fuerza cuando el Banco Central Europeo endureció la política monetaria. Quien revisó en ese tramo notó la cuota. Otra vez, por la media del mes de referencia, no por el valor de un viernes.
Comparar el dato de hoy con 2008 sirve para no perder la medida: el índice ha estado más alto y más bajo. Ni un extremo ni el otro son una ley. La comparación que mueve euros es la de tu última revisión con la siguiente.
Si quieres la serie «oficial» mes a mes para una hipoteca en España, el sitio es el BOE. Ahí está la media cerrada que entiende el banco.
En esta web la tabla y el gráfico del histórico recogen esas medias. Euribor actual enseña la última media y la provisional del mes en curso.
Para pasar la línea del gráfico a euros: simulador de revisión. Metes la media de hace un año y la de ahora. Sales con una diferencia de cuota.
Un gráfico suave puede esconder días que suben y bajan. El pulso de un mes concreto se ve en Euribor hoy, en la tabla diaria.
El índice es europeo. El uso que describe esta página es el de las hipotecas en España: escritura, mes de referencia, diferencial y sistema francés. Fuentes: EMMI, Banco de España, BOE.
Dudas de un mes concreto: foro.
Texto informativo. No es una previsión. Las previsiones, cuando las hay, están en páginas aparte.