Euribor actual
Media mensual a 12 meses · Lunes, 7 de Septiembre de 2026
Euribor actual, en el lenguaje de las hipotecas en España, no es el print de las 11:00. Es la media mensual vigente: la del último mes cerrado o la del mes que cite tu escritura.
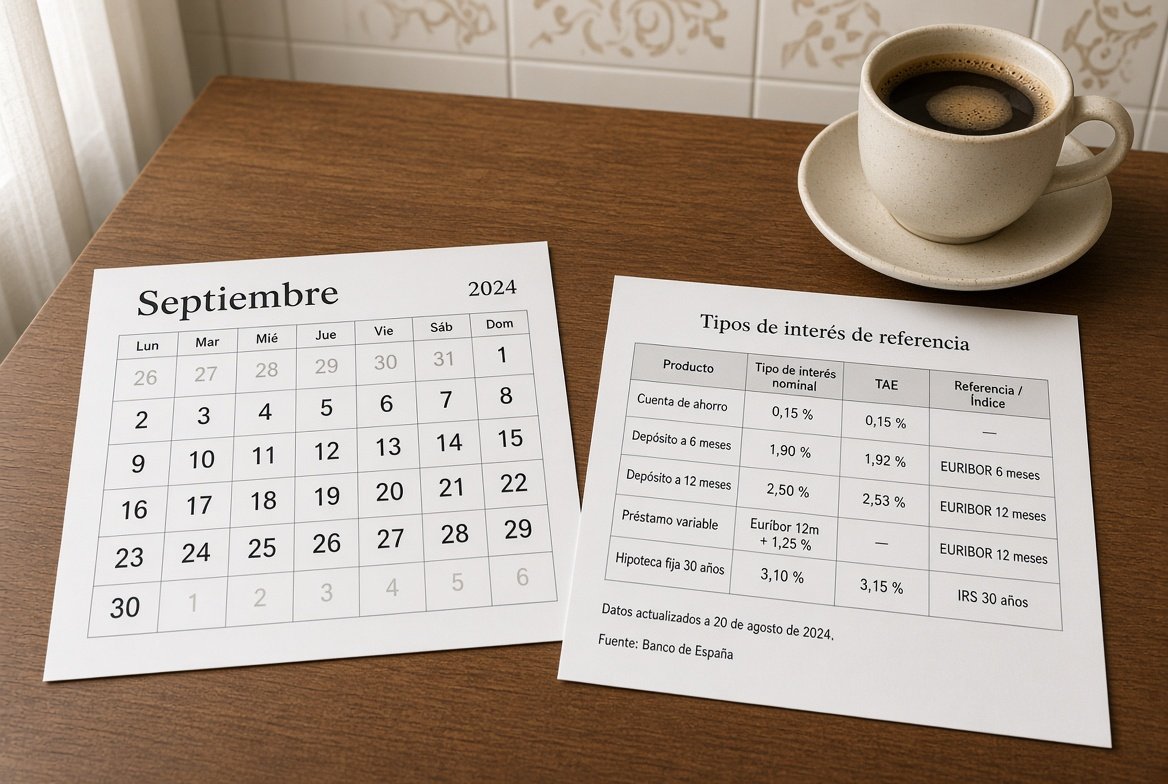
Quien busca «euribor actual» en Google.es suele querer la media para la cuota, no la serie intradía. Por eso esta URL no copia Euribor hoy: aquí manda el mes.
Cuando el mes cierra, la media deja de ser provisional. Poco después aparece en el BOE. Hasta entonces, la provisional de esta página es un adelanto.
Tipo de la hipoteca = media de tu mes + diferencial. Sin el mes de la escritura, «Euribor actual» es solo un contexto. Con el mes, ya puedes abrir el simulador de revisión.
Revisión en octubre que usa septiembre: espera a que septiembre cierre. Usar la provisional del día 4 es un ensayo. Usar la de fin de mes ya se parece al recibo.
Fuentes: EMMI (prints), irph.es (JSON que lee esta web), Banco de España y BOE (media que cita la banca). bde.es.
Comparar la media actual con la de hace un año estima la revisión anual. Compararla con hace un mes estima una revisión semestral. El gráfico de arriba enseña la serie reciente.
Suelo o redondeo: la media actual puede bajar y la cuota no. Cláusula suelo.
Orden: escritura → mes → media de esta página o del BOE → diferencial → simulador. Ese es el Euribor actual útil.
Relacionado: cálculo de la revisión, cómo se calcula la media, definición.
Página informativa para hipotecas en España. No sustituye el recibo ni un asesor.
El Euribor actual también lo usan empresas y tesorerías. Esta página habla del uso hipotecario en España, que es el que llega a esta web.
Tres decimales. Eso publica EMMI. Si tu carta redondea a dos, el origen del euro de diferencia está en la escritura, no en esta media.
Una media que baja dos décimas no baja la cuota un 0,20 por ciento. Baja el tipo. El efecto en euros sale del simulador.
Junto a la media actual guarda el PDF del BOE de ese mes. Es el documento que un servicio de atención entiende.
En el foro pregunta por el mes, no por «el Euribor actual» en abstracto. Sin mes no hay respuesta útil.
El dominio es .us. El contenido de esta URL es para quien paga la hipoteca en euros en España.
El gráfico no es una previsión. Es historia reciente. Las previsiones están en otra sección.
Cuando el BOE publica, esta media y la del boletín deben coincidir. Si no, avisa: o el mes aún no cerró aquí o hay un desfase de horas.
Tres capas del «Euribor actual». Capa 1: print diario (página hoy). Capa 2: media provisional del mes abierto. Capa 3: media cerrada, la que acaba en el BOE. Esta URL enseña las tres, pero el titular es la capa 3.
En notaría el índice queda escrito. Años después, «Euribor actual» significa «la media de mi mes de referencia en esta revisión». Quien confunde las tres capas acaba discutiendo con el banco el número equivocado.
Si la media actual está por debajo de la de tu última revisión, la cuota tiende a bajar, salvo suelo. Si está por encima, tiende a subir. Cuánto, otra vez, sale del capital y del plazo, no de un titular.
La banca no inventa esa media. La toma de la misma familia de datos que ves aquí. El retraso de un día entre el cierre del mes y el BOE es administrativo. El número no debería cambiar.
Si la media actual te parece cara respecto a una oferta fija, eso ya es otra decisión: novar o subrogar. La media no se negocia. El diferencial a veces sí.
Imprime esta página el día que cierres números con el banco. Junto al simulador. Tres folios. Mejor que un hilo de WhatsApp.
«Actual» no quiere decir «de esta mañana». Quiere decir «el que está vigente para el uso hipotecario habitual». Por eso el H1 no es el print.
Si has llegado hasta aquí, ya no necesitas otro artículo para entender la diferencia entre hoy y actual. Te falta solo el mes de tu escritura. Ese no está en Google. Está en el cajón.